
- Реєстрація
- 6 Гру 2024
- Дописи
- 420
- Реакції
- 1030
- Бали
- 528
Адвокат Артем Кірюшин не надав(-ла) жодної додаткової інформації.
"Свеа фінанс" програли спір щодо більшої частини нарахованих процентів
Суд не знайшов доказів продовження кредитного договору та стягнув із позичальника лише 11 000 грн замість заявлених 31 900 грн.
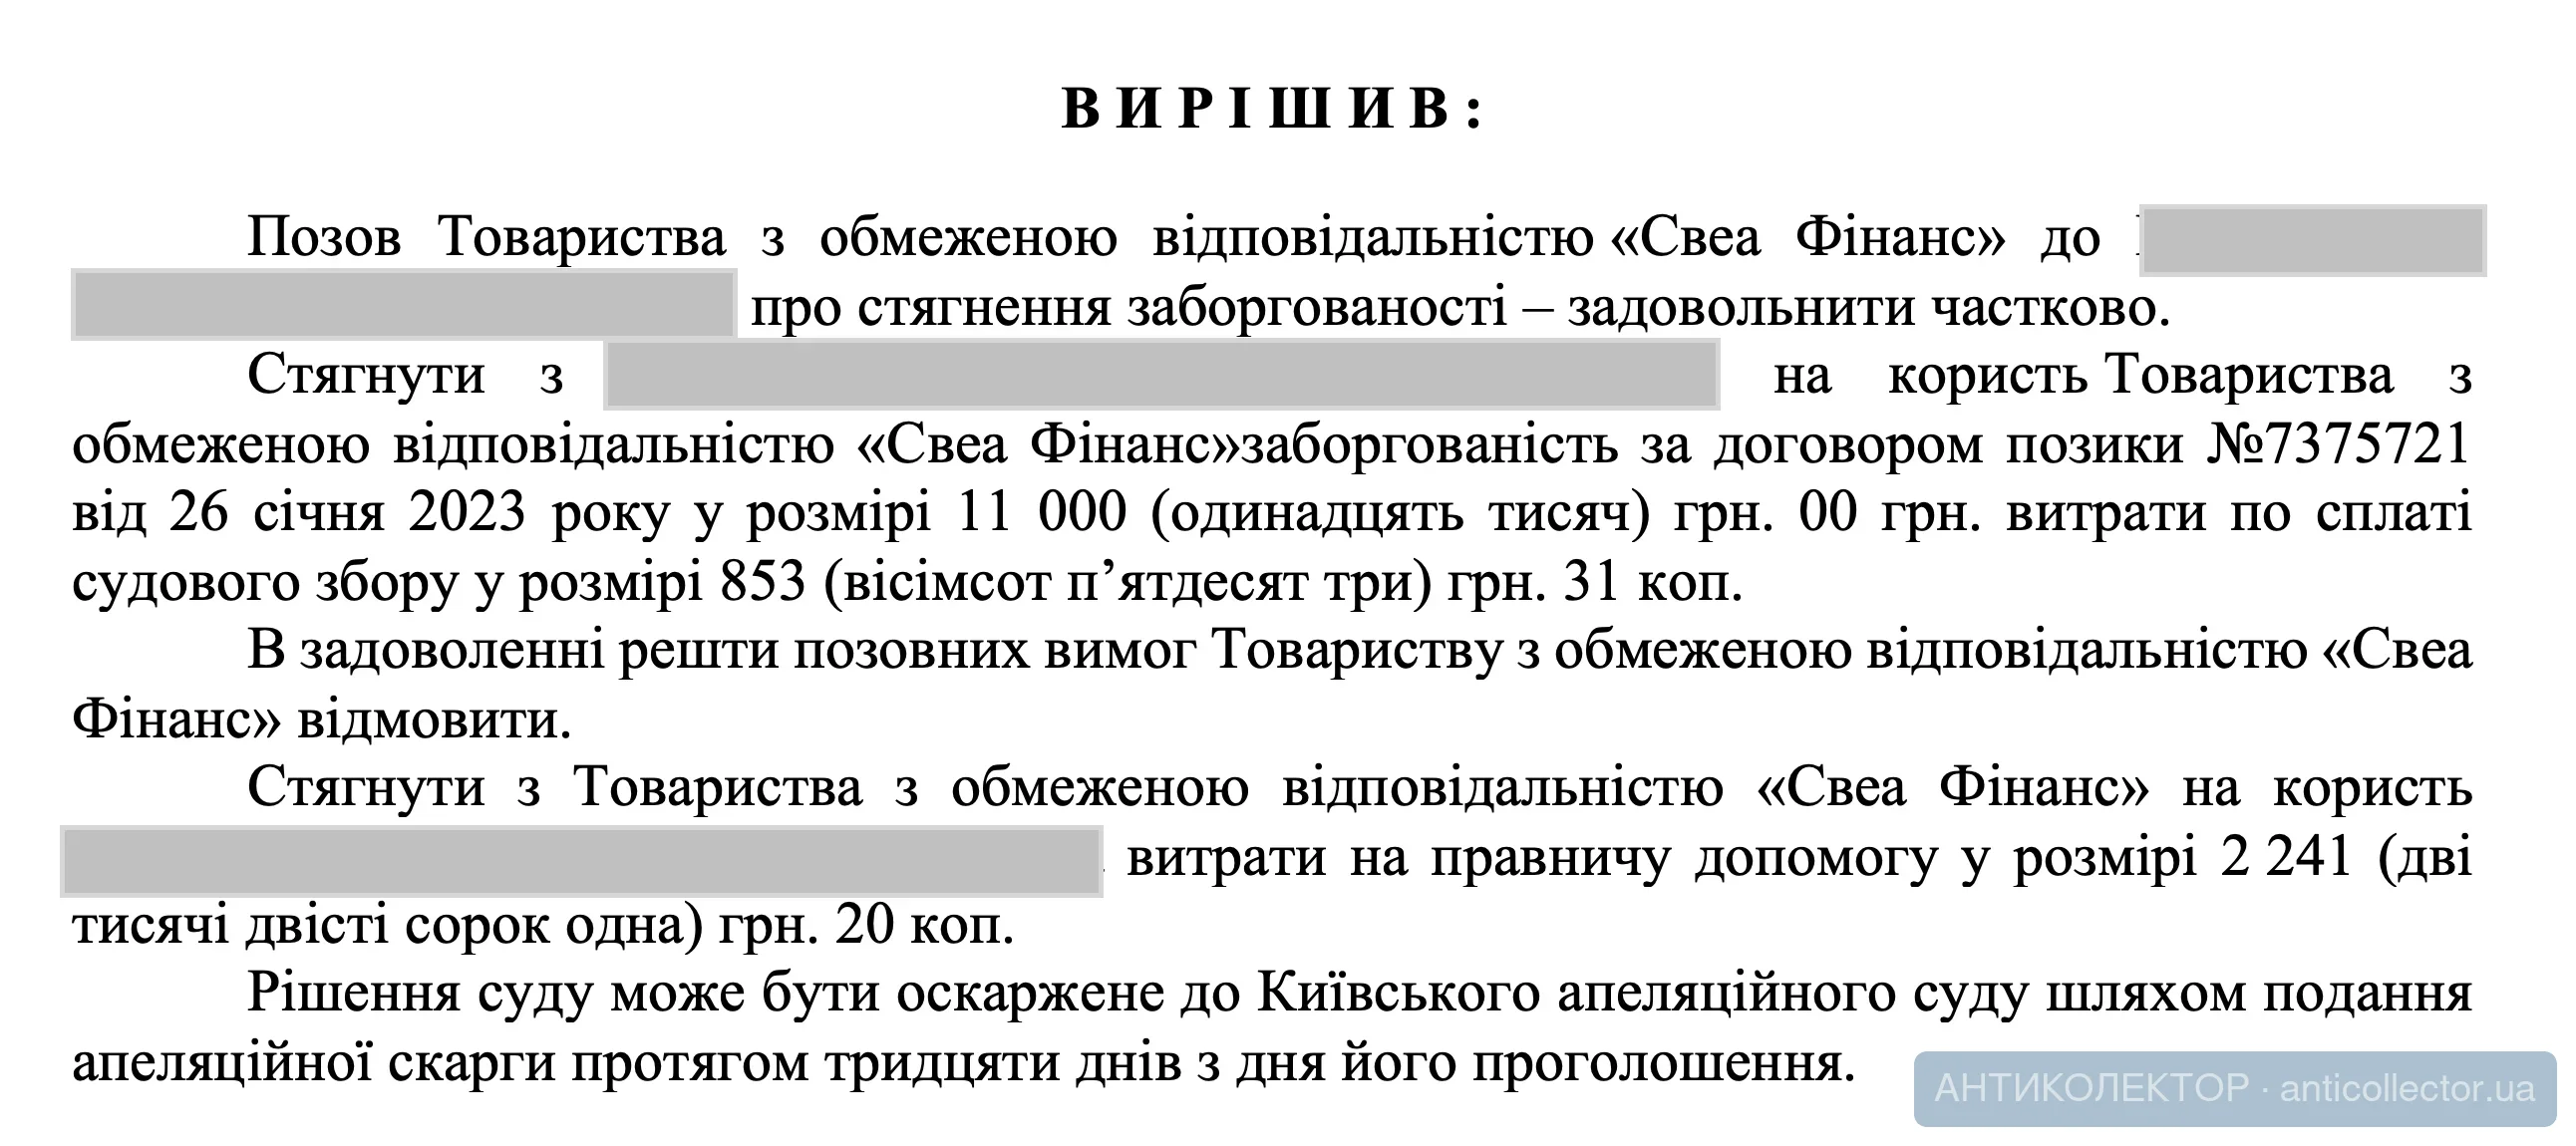
Справа №761/35060/26. Рішення від 19.02.2026
Вітаємо нашого клієнта

Суд не знайшов доказів продовження кредитного договору та стягнув із позичальника лише 11 000 грн замість заявлених 31 900 грн.
У практиці захисту від МФО та колекторських компаній нерідко виникають спори щодо процентів, нарахованих після завершення строку кредитування. Саме з такою ситуацією довелося працювати у справі за позовом ТОВ «Свеа Фінанс».
Компанія вимагала стягнути з позичальника 31 900 грн за кредитним договором: 8 000 грн основного боргу та 23 900 грн процентів. Однак під час розгляду справи з’ясувалося, що кредит надавався лише на 30 днів, а договором були передбачені проценти за цей період у розмірі 3 000 грн.
Головна проблема для позивача полягала в тому, що він не надав суду доказів продовження строку кредитування. У матеріалах справи не було додаткової угоди чи інших документів, які підтверджували б, що позичальник погодився на пролонгацію договору.
Також кредитор посилався на Правила надання кредиту, однак не довів, що саме з тією редакцією Правил, на яку він посилався в суді, позичальник був ознайомлений та погодився під час укладення договору.
За таких обставин суд дійшов висновку, що підстав для стягнення процентів за межами погодженого 30-денного строку немає. У результаті замість заявлених 31 900 грн із відповідача стягнули 11 000 грн: 8 000 грн основного боргу та 3 000 грн процентів.
Окремо суд вирішив питання про витрати на правничу допомогу. Позичальник надав документи, які підтверджували сплату 6 500 грн за послуги адвоката. Оскільки позов було задоволено лише частково, суд зобов’язав ТОВ «Свеа Фінанс» компенсувати 34,48% цих витрат — 2 241,20 грн.
У цій справі вирішальне значення мало не заперечення самого факту отримання кредиту, а перевірка того, чи мав кредитор законні та документально підтверджені підстави нараховувати проценти після завершення строку договору.
Якщо МФО або колекторська компанія вимагає сплатити значно більше, ніж передбачалося договором, не варто сприймати розрахунок кредитора як беззаперечний. Потрібно перевіряти умови договору, строки кредитування, підстави нарахування процентів та докази, які кредитор подає до суду.
Якщо вам потрібна допомога у спорі з МФО чи колекторською компанією, звертайтеся до адвокатів та юристів проєкту «Антиколектор онлайн». Допоможемо оцінити вимоги кредитора та підготувати правову позицію для захисту ваших інтересів у суді.
Компанія вимагала стягнути з позичальника 31 900 грн за кредитним договором: 8 000 грн основного боргу та 23 900 грн процентів. Однак під час розгляду справи з’ясувалося, що кредит надавався лише на 30 днів, а договором були передбачені проценти за цей період у розмірі 3 000 грн.
Головна проблема для позивача полягала в тому, що він не надав суду доказів продовження строку кредитування. У матеріалах справи не було додаткової угоди чи інших документів, які підтверджували б, що позичальник погодився на пролонгацію договору.
Також кредитор посилався на Правила надання кредиту, однак не довів, що саме з тією редакцією Правил, на яку він посилався в суді, позичальник був ознайомлений та погодився під час укладення договору.
За таких обставин суд дійшов висновку, що підстав для стягнення процентів за межами погодженого 30-денного строку немає. У результаті замість заявлених 31 900 грн із відповідача стягнули 11 000 грн: 8 000 грн основного боргу та 3 000 грн процентів.
Окремо суд вирішив питання про витрати на правничу допомогу. Позичальник надав документи, які підтверджували сплату 6 500 грн за послуги адвоката. Оскільки позов було задоволено лише частково, суд зобов’язав ТОВ «Свеа Фінанс» компенсувати 34,48% цих витрат — 2 241,20 грн.
У цій справі вирішальне значення мало не заперечення самого факту отримання кредиту, а перевірка того, чи мав кредитор законні та документально підтверджені підстави нараховувати проценти після завершення строку договору.
Якщо МФО або колекторська компанія вимагає сплатити значно більше, ніж передбачалося договором, не варто сприймати розрахунок кредитора як беззаперечний. Потрібно перевіряти умови договору, строки кредитування, підстави нарахування процентів та докази, які кредитор подає до суду.
Якщо вам потрібна допомога у спорі з МФО чи колекторською компанією, звертайтеся до адвокатів та юристів проєкту «Антиколектор онлайн». Допоможемо оцінити вимоги кредитора та підготувати правову позицію для захисту ваших інтересів у суді.
Справа №761/35060/26. Рішення від 19.02.2026
Вітаємо нашого клієнта