
Отже, ТОВ ФК «Український платіжний центр» подало позов до моєї клієнтки на 42 195,20 грн за кредитним договором, укладеним 26 грудня 2025 року.
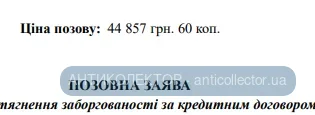
Кредит — 8 000 грн на 360 днів. До моменту звернення до суду позивач нарахував: 19 195,20 грн відсотків, 13 000 грн неустойки та 2 000 грн комісії за надання кредиту. Тобто на 8 000 грн боргу нараховано ще 34 195 грн нарахувань — більш ніж у чотири рази більше за суму позики.
Я подав відзив.
Суд встановив: договір укладено в електронній формі через підтвердження OTP-кодом, кошти підтверджено випискою АТ «Сенс Банк» та квитанцією платіжного сервісу «Platon».
Відсотки після вимоги про погашення — поза законом
11 березня 2026 року позивач надіслав клієнтці вимогу про дострокове повернення боргу. З цього моменту строк кредитування змінився: він завершився 11.03.2026 — задовго до закінчення первісних 360 днів.
Суд чітко застосував позицію Великої Палати Верховного Суду: право кредитора нараховувати договірні відсотки припиняється після спливу строку кредитування або після пред'явлення вимоги про дострокове погашення. Позивач пред'явив таку вимогу — і сам обмежив строк кредитування. Всі відсотки, нараховані після 11 березня 2026 року, суд до стягнення не прийняв.
Відсотки в межах строку кредитування (26.12.2025–11.03.2026): 5 654,40 грн.
Комісія — нікчемна умова
Позивач вимагав 2 000 грн комісії за надання кредиту. Суд відмовив. Підстава: у договорі не зазначено, які саме послуги виконує кредитор за цю комісію. Фактично — це плата за безоплатну, за вимогами Закону «Про споживче кредитування», інформацію про стан кредиту. Велика Палата Верховного Суду у справі №496/3134/19 чітко визнала таку умову нікчемною.
Неустойка — скасована через воєнний стан
Позивач вимагав 13 000 грн неустойки. Суд відмовив, застосувавши п.18 Прикінцевих та перехідних положень ЦК України: з 24 лютого 2022 року і до закінчення воєнного стану позичальники звільнені від обов'язку сплачувати неустойку (штраф, пеню) за прострочення кредитних зобов'язань, а нараховані суми підлягають списанню.
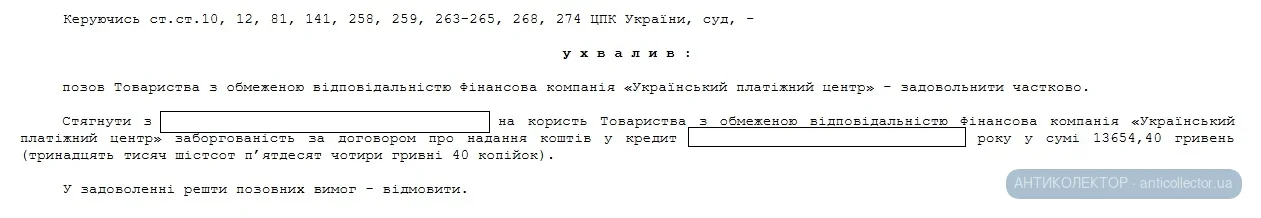
Позов задоволено частково. Замість 42 195,20 грн стягнуто лише 13 654,40 грн — тіло кредиту (8 000 грн) та відсотки в межах строку кредитування (5 654,40 грн).
У задоволенні решти вимог — 28 540,80 грн — відмовлено повністю.
Зв'яжіться зі мною Адвокат Тарас Підодвірний — оцінимо вашу ситуацію.
Кредит — 8 000 грн на 360 днів. До моменту звернення до суду позивач нарахував: 19 195,20 грн відсотків, 13 000 грн неустойки та 2 000 грн комісії за надання кредиту. Тобто на 8 000 грн боргу нараховано ще 34 195 грн нарахувань — більш ніж у чотири рази більше за суму позики.
Я подав відзив.
Суд встановив: договір укладено в електронній формі через підтвердження OTP-кодом, кошти підтверджено випискою АТ «Сенс Банк» та квитанцією платіжного сервісу «Platon».
Відсотки після вимоги про погашення — поза законом
11 березня 2026 року позивач надіслав клієнтці вимогу про дострокове повернення боргу. З цього моменту строк кредитування змінився: він завершився 11.03.2026 — задовго до закінчення первісних 360 днів.
Суд чітко застосував позицію Великої Палати Верховного Суду: право кредитора нараховувати договірні відсотки припиняється після спливу строку кредитування або після пред'явлення вимоги про дострокове погашення. Позивач пред'явив таку вимогу — і сам обмежив строк кредитування. Всі відсотки, нараховані після 11 березня 2026 року, суд до стягнення не прийняв.
Відсотки в межах строку кредитування (26.12.2025–11.03.2026): 5 654,40 грн.
Комісія — нікчемна умова
Позивач вимагав 2 000 грн комісії за надання кредиту. Суд відмовив. Підстава: у договорі не зазначено, які саме послуги виконує кредитор за цю комісію. Фактично — це плата за безоплатну, за вимогами Закону «Про споживче кредитування», інформацію про стан кредиту. Велика Палата Верховного Суду у справі №496/3134/19 чітко визнала таку умову нікчемною.
Неустойка — скасована через воєнний стан
Позивач вимагав 13 000 грн неустойки. Суд відмовив, застосувавши п.18 Прикінцевих та перехідних положень ЦК України: з 24 лютого 2022 року і до закінчення воєнного стану позичальники звільнені від обов'язку сплачувати неустойку (штраф, пеню) за прострочення кредитних зобов'язань, а нараховані суми підлягають списанню.
Позов задоволено частково. Замість 42 195,20 грн стягнуто лише 13 654,40 грн — тіло кредиту (8 000 грн) та відсотки в межах строку кредитування (5 654,40 грн).
У задоволенні решти вимог — 28 540,80 грн — відмовлено повністю.
Зв'яжіться зі мною Адвокат Тарас Підодвірний — оцінимо вашу ситуацію.