Отже, у жовтні 2020 року моя клієнтка взяла онлайн-кредит у ТОВ «ІНФІНАНС» — 5 000 грн строком на 14 днів. Повернути вчасно не змогла. Через рік із невеликим борг продали ТОВ «ВЕРДИКТ КАПІТАЛ», ще через рік — ТОВ «КОЛЛЕКТ ЦЕНТР», яке у жовтні 2025 року звернулось до суду з позовом на 77 099,99 грн: 4 999,99 грн тіла кредиту та 72 100 грн відсотків.
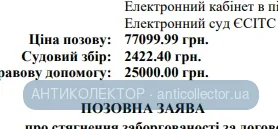
Тобто відсотки перевищили суму позики у 14 разів.
Районний суд позов задовольнив повністю. Я подав апеляційну скаргу — і її частково задовольнили.
Позиція колекторів спиралась на пункт договору: «Максимальна відсоткова ставка 3,5% за один день користування кредитом застосовується за умов неналежного виконання умов договору». Саме за цією ставкою й нараховано 72 100 грн відсотків — за весь час прострочення.
Я звернув увагу суду на кілька принципових речей.
По-перше, Правила надання грошових коштів у позику, на які посилався позивач, відповідачка не підписувала. Жодного підпису — ані власноручного, ані електронного. Апеляційний суд з цим погодився: документ без підпису позичальника не є складовою частиною кредитного договору, а отже — умови, викладені лише в Правилах, не можуть бути підставою для нарахування.
По-друге, сам договір містив два різних набори ставок: 1,75% на день при належному виконанні та «максимальну» 3,5% — при порушенні. Слово «максимальна» граматично передбачає діапазон або базову ставку. Якого розміру тоді мінімальна? Договір мовчить. Суд кваліфікував цю умову як двозначну та нечітку — і застосував принцип contra proferentem: нечіткі положення договорів із споживачами тлумачаться на їхню користь відповідно до ч. 8 ст. 18 Закону «Про захист прав споживачів».
По-третє, право кредитора нараховувати договірні відсотки припиняється після спливу погодженого строку кредитування. Якщо договір укладено на 14 днів — після їх закінчення нараховувати можна лише на підставі загальних норм (ст. 625 ЦК України), але не договірних умов, які прив'язані до «неналежного виконання» в рамках основного строку. Колектори ж цього не розмежовували.
Апеляційний суд відмовив у стягненні 72 100 грн відсотків у повному обсязі.
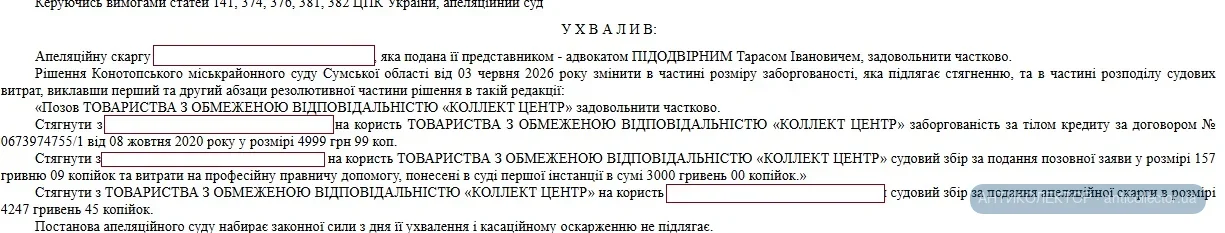
Таким чином замість 77 099,99 грн суд стягнув лише 4 999,99 грн тіла кредиту. Судовий збір з клієнтки зменшено з 2 422,40 грн до 157,09 грн.
Витрати на правничу допомогу позивача залишились на рівні 3 000 грн в обох інстанціях. Натомість ТОВ «КОЛЛЕКТ ЦЕНТР» зобов'язано повернути клієнтці 4 247,45 грн судового збору за подання апеляційної скарги.
Загальна економія: зменшення боргу на 72 100 грн + різниця в судовому зборі 2 265,31 грн + 4 247,45 грн судових витрат, стягнутих з позивача — разом понад 78 600 грн
Зв'яжіться зі мною Адвокат Тарас Підодвірний — розберемось, які у вашій справі є підстави для захисту.
Тобто відсотки перевищили суму позики у 14 разів.
Районний суд позов задовольнив повністю. Я подав апеляційну скаргу — і її частково задовольнили.
Позиція колекторів спиралась на пункт договору: «Максимальна відсоткова ставка 3,5% за один день користування кредитом застосовується за умов неналежного виконання умов договору». Саме за цією ставкою й нараховано 72 100 грн відсотків — за весь час прострочення.
Я звернув увагу суду на кілька принципових речей.
По-перше, Правила надання грошових коштів у позику, на які посилався позивач, відповідачка не підписувала. Жодного підпису — ані власноручного, ані електронного. Апеляційний суд з цим погодився: документ без підпису позичальника не є складовою частиною кредитного договору, а отже — умови, викладені лише в Правилах, не можуть бути підставою для нарахування.
По-друге, сам договір містив два різних набори ставок: 1,75% на день при належному виконанні та «максимальну» 3,5% — при порушенні. Слово «максимальна» граматично передбачає діапазон або базову ставку. Якого розміру тоді мінімальна? Договір мовчить. Суд кваліфікував цю умову як двозначну та нечітку — і застосував принцип contra proferentem: нечіткі положення договорів із споживачами тлумачаться на їхню користь відповідно до ч. 8 ст. 18 Закону «Про захист прав споживачів».
По-третє, право кредитора нараховувати договірні відсотки припиняється після спливу погодженого строку кредитування. Якщо договір укладено на 14 днів — після їх закінчення нараховувати можна лише на підставі загальних норм (ст. 625 ЦК України), але не договірних умов, які прив'язані до «неналежного виконання» в рамках основного строку. Колектори ж цього не розмежовували.
Апеляційний суд відмовив у стягненні 72 100 грн відсотків у повному обсязі.
Таким чином замість 77 099,99 грн суд стягнув лише 4 999,99 грн тіла кредиту. Судовий збір з клієнтки зменшено з 2 422,40 грн до 157,09 грн.
Витрати на правничу допомогу позивача залишились на рівні 3 000 грн в обох інстанціях. Натомість ТОВ «КОЛЛЕКТ ЦЕНТР» зобов'язано повернути клієнтці 4 247,45 грн судового збору за подання апеляційної скарги.
Загальна економія: зменшення боргу на 72 100 грн + різниця в судовому зборі 2 265,31 грн + 4 247,45 грн судових витрат, стягнутих з позивача — разом понад 78 600 грн
Зв'яжіться зі мною Адвокат Тарас Підодвірний — розберемось, які у вашій справі є підстави для захисту.