- Реєстрація
- 6 Гру 2024
- Дописи
- 394
- Реакції
- 979
- Бали
- 473
Адвокат Артем Кірюшин не надав(-ла) жодної додаткової інформації.
Рішення про стягнення 42 тис. грн скасовано: боржнику повернули всі стягнуті кошти
 Рівненський апеляційний суд скасував рішення місцевого суду та відмовив ТОВ «Іннова-нова» («Фінсфера») у задоволенні позову. Стягнуті кошти повернуто
Ціна позову – 51,1 тис. грн
Кредитор – ТОВ "Іннова-нова"
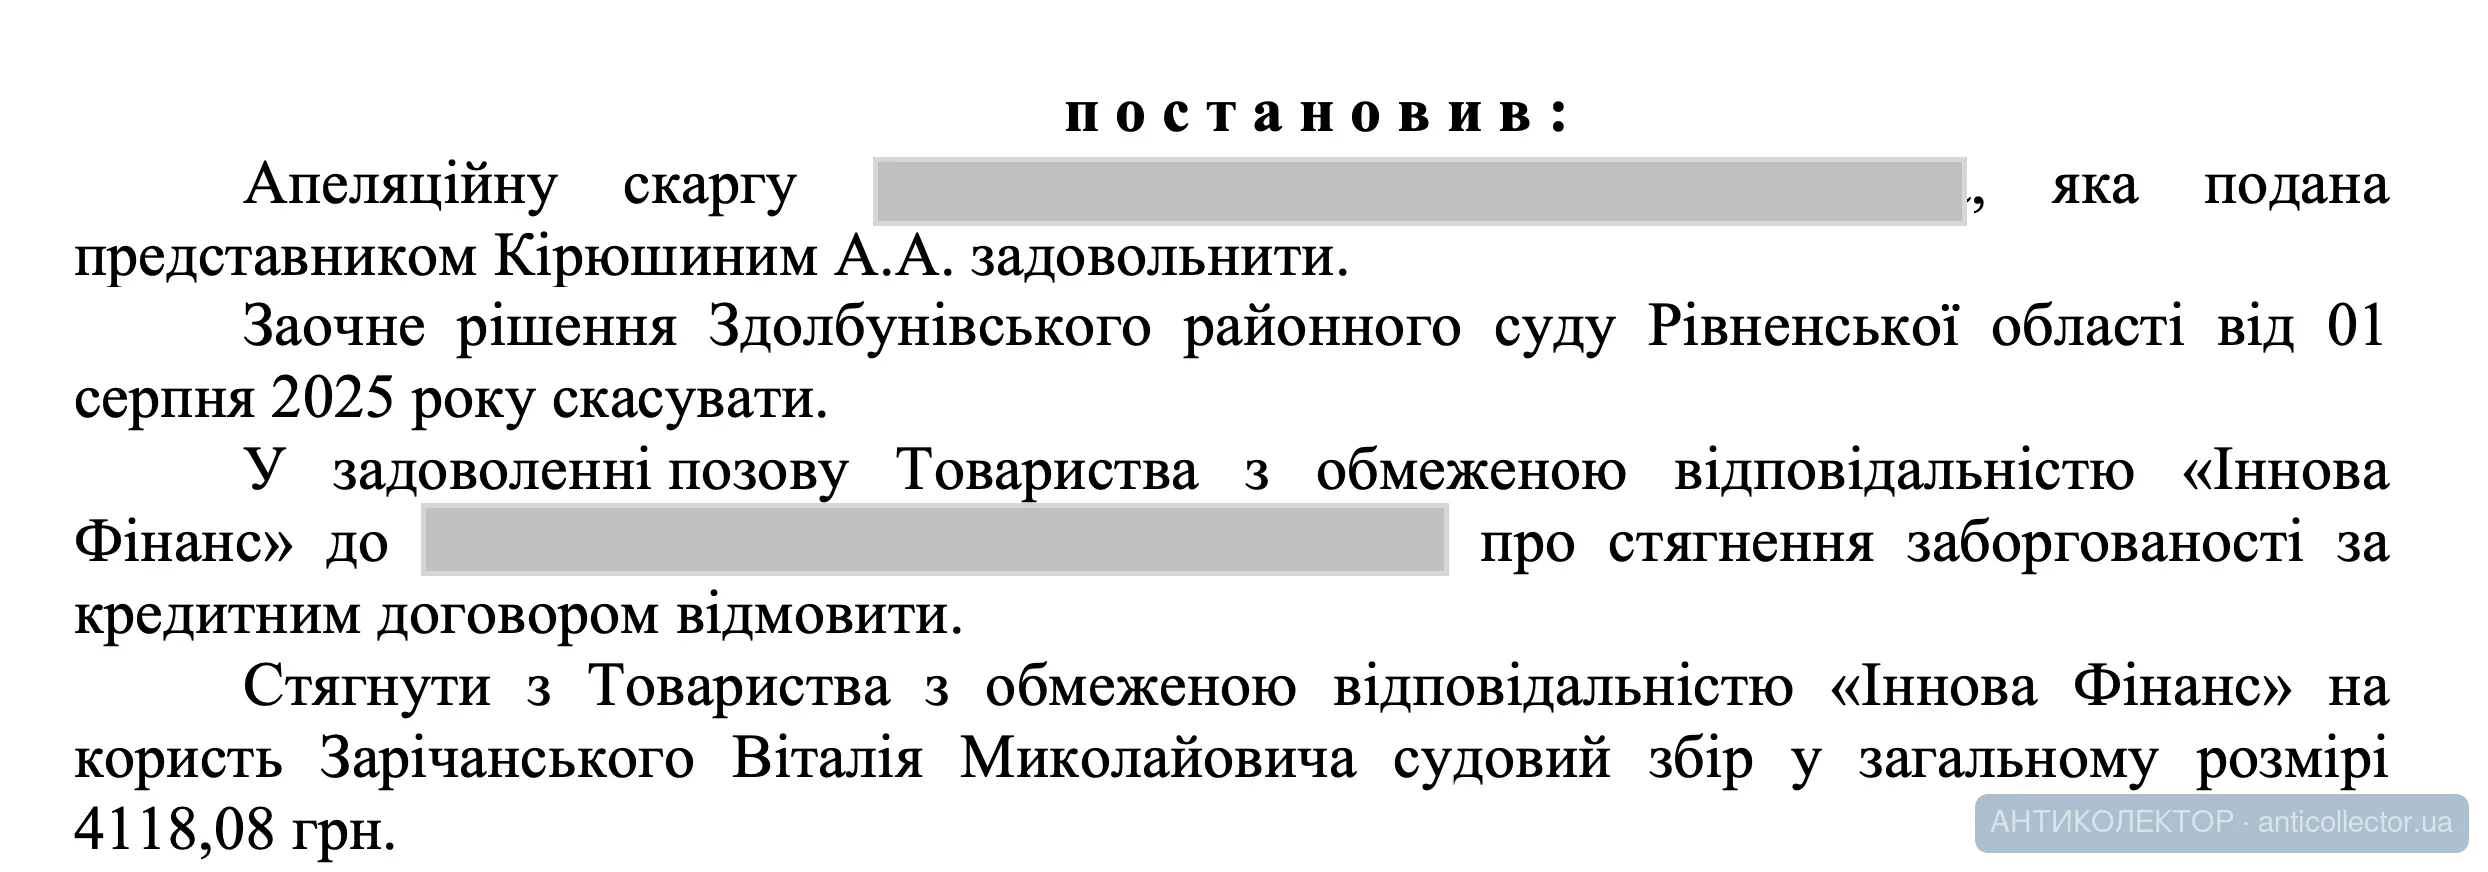
27 серпня 2026 року Рівненський апеляційний суд задовольнив подану мною в інтересах відповідача апеляційну скаргу, скасував заочне рішення Здолбунівського районного суду Рівненської області та ухвалив нове рішення про повну відмову у задоволенні позову ТОВ «Іннова Фінанс».
Позивач звернувся до суду з вимогою про стягнення 51 120 грн заборгованості, з яких 18 000 грн становило тіло кредиту, 21 420 грн проценти, 2 700 грн комісія та 9 000 грн пеня.
Суд першої інстанції частково задовольнив позов та стягнув із відповідача 42 120 грн заборгованості, а також судові витрати.
Не погодившись із таким рішенням, мною була подана апеляційна скарга, в якій зверталась увага на те, що кредитор не довів наявності підстав для дострокового стягнення всієї суми кредитної заборгованості.
Апеляційний суд встановив, що кредитний договір був укладений 06 січня 2025 року строком на 360 днів. Разом із тим до суду з позовом про стягнення всієї суми заборгованості ТОВ «Іннова Фінанс» звернулося вже 16 травня 2025 року, тобто ще до закінчення строку дії кредитного договору.
Ключовим питанням у справі стало дотримання кредитором встановленої законом та договором процедури дострокового стягнення кредитної заборгованості.
Суд звернув увагу, що умовами кредитного договору було передбачено право кредитора вимагати дострокового повернення кредиту у разі прострочення платежів. Проте реалізація такого права вимагала обов'язкового направлення позичальнику відповідної вимоги у визначений договором спосіб.
Під час апеляційного розгляду було встановлено, що ТОВ «Іннова Фінанс» не надало жодного належного доказу направлення відповідачу повідомлення про дострокове повернення кредиту та доказів його отримання.
Суд також застосував положення частини четвертої статті 16 Закону України «Про споживче кредитування», відповідно до яких у разі пред'явлення вимоги про дострокове повернення кредиту кредитодавець зобов'язаний дотриматися встановленого порядку досудового врегулювання спору.
Колегія суддів прямо зазначила, що сам факт прострочення платежів не означає автоматичного настання строку повернення всієї суми кредиту. Для цього кредитор повинен належним чином реалізувати своє право на дострокове стягнення заборгованості та підтвердити це відповідними доказами.
Оскільки таких доказів позивач не надав, апеляційний суд дійшов висновку, що звернення до суду було передчасним, а тому відсутні правові підстави для задоволення позову.
У результаті Рівненський апеляційний суд скасував рішення суду першої інстанції та повністю відмовив ТОВ «Іннова Фінанс» у стягненні 51 120 грн заборгованості.
Крім того, суд стягнув із ТОВ «Іннова Фінанс» на користь відповідача 4 118,08 грн судового збору, сплаченого за подання заяви про перегляд заочного рішення та апеляційної скарги.
Особливу увагу заслуговує ще одна важлива обставина цієї справи. Після ухвалення рішення судом першої інстанції приватним виконавцем було відкрито виконавче провадження та фактично стягнуто з боржника всю суму, визначену рішенням суду, а саме 42 120 грн.
Однак після того як Рівненський апеляційний суд повністю скасував рішення та відмовив у позові, стороною відповідача було ініційовано процедуру повороту виконання рішення суду.
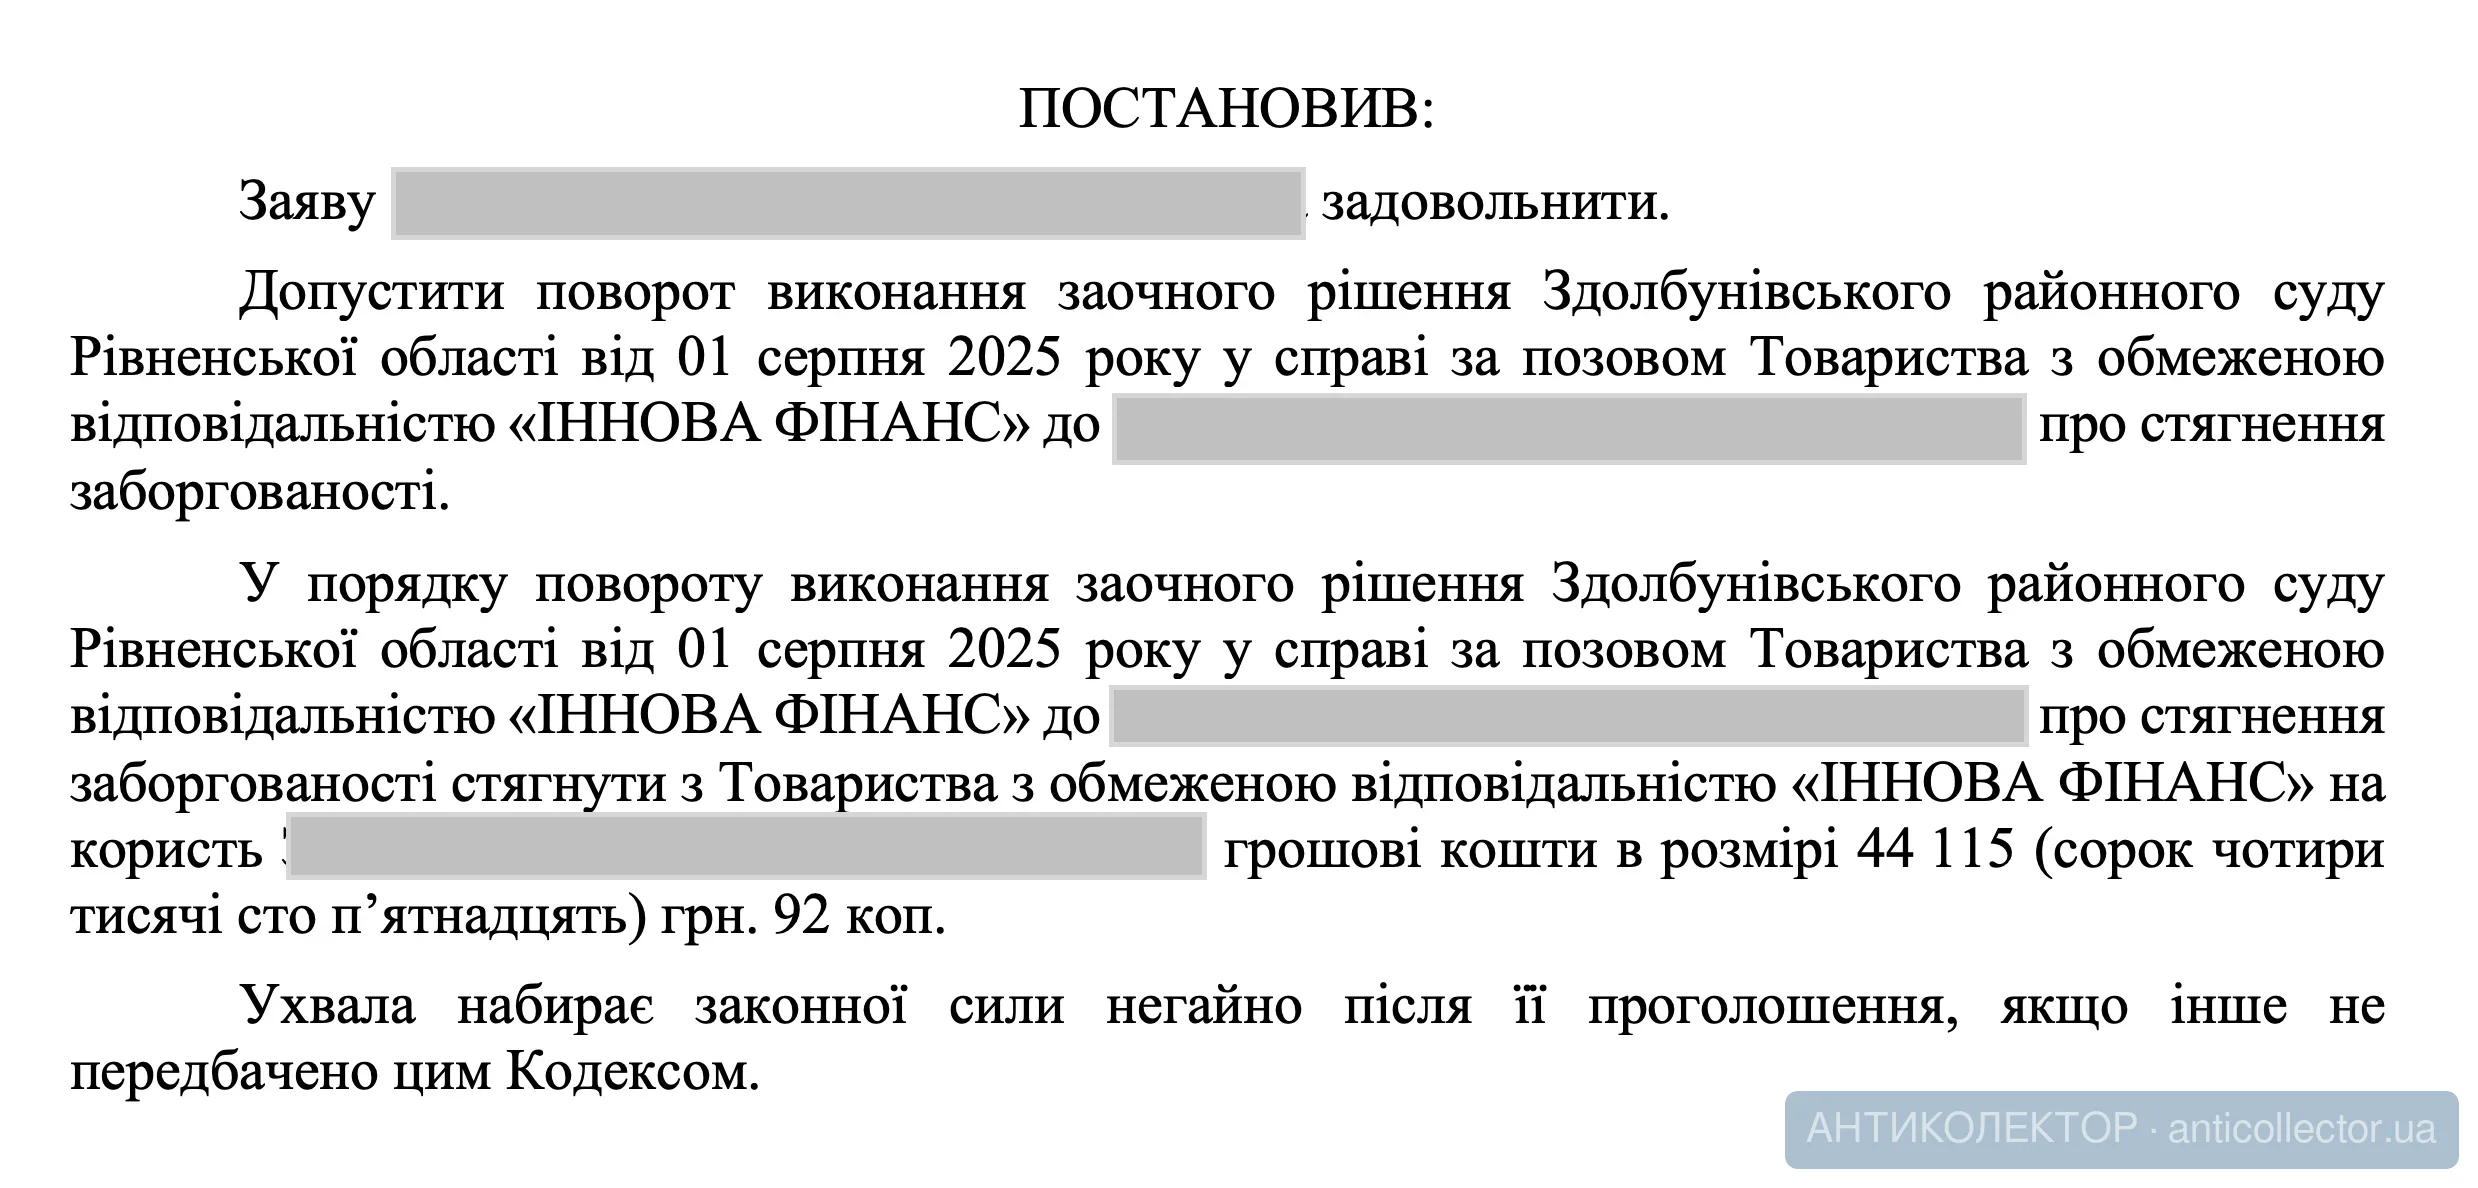
За результатами розгляду відповідної заяви суд ухвалив рішення про поворот виконання, внаслідок чого усі раніше стягнуті з відповідача кошти в сумі 42 120 грн були повернуті боржнику.
Справа №569/10011/25. Постанова суду від 27.08.2026, ухвала суду про поворот виконання рішення від 15.09.2026.
Вітаємо нашого клієнта

Рівненський апеляційний суд скасував рішення місцевого суду та відмовив ТОВ «Іннова-нова» («Фінсфера») у задоволенні позову. Стягнуті кошти повернутоЦіна позову – 51,1 тис. грн
Кредитор – ТОВ "Іннова-нова"
27 серпня 2026 року Рівненський апеляційний суд задовольнив подану мною в інтересах відповідача апеляційну скаргу, скасував заочне рішення Здолбунівського районного суду Рівненської області та ухвалив нове рішення про повну відмову у задоволенні позову ТОВ «Іннова Фінанс».
Позивач звернувся до суду з вимогою про стягнення 51 120 грн заборгованості, з яких 18 000 грн становило тіло кредиту, 21 420 грн проценти, 2 700 грн комісія та 9 000 грн пеня.
Суд першої інстанції частково задовольнив позов та стягнув із відповідача 42 120 грн заборгованості, а також судові витрати.
Не погодившись із таким рішенням, мною була подана апеляційна скарга, в якій зверталась увага на те, що кредитор не довів наявності підстав для дострокового стягнення всієї суми кредитної заборгованості.
Апеляційний суд встановив, що кредитний договір був укладений 06 січня 2025 року строком на 360 днів. Разом із тим до суду з позовом про стягнення всієї суми заборгованості ТОВ «Іннова Фінанс» звернулося вже 16 травня 2025 року, тобто ще до закінчення строку дії кредитного договору.
Ключовим питанням у справі стало дотримання кредитором встановленої законом та договором процедури дострокового стягнення кредитної заборгованості.
Суд звернув увагу, що умовами кредитного договору було передбачено право кредитора вимагати дострокового повернення кредиту у разі прострочення платежів. Проте реалізація такого права вимагала обов'язкового направлення позичальнику відповідної вимоги у визначений договором спосіб.
Під час апеляційного розгляду було встановлено, що ТОВ «Іннова Фінанс» не надало жодного належного доказу направлення відповідачу повідомлення про дострокове повернення кредиту та доказів його отримання.
Суд також застосував положення частини четвертої статті 16 Закону України «Про споживче кредитування», відповідно до яких у разі пред'явлення вимоги про дострокове повернення кредиту кредитодавець зобов'язаний дотриматися встановленого порядку досудового врегулювання спору.
Колегія суддів прямо зазначила, що сам факт прострочення платежів не означає автоматичного настання строку повернення всієї суми кредиту. Для цього кредитор повинен належним чином реалізувати своє право на дострокове стягнення заборгованості та підтвердити це відповідними доказами.
Оскільки таких доказів позивач не надав, апеляційний суд дійшов висновку, що звернення до суду було передчасним, а тому відсутні правові підстави для задоволення позову.
У результаті Рівненський апеляційний суд скасував рішення суду першої інстанції та повністю відмовив ТОВ «Іннова Фінанс» у стягненні 51 120 грн заборгованості.
Крім того, суд стягнув із ТОВ «Іннова Фінанс» на користь відповідача 4 118,08 грн судового збору, сплаченого за подання заяви про перегляд заочного рішення та апеляційної скарги.
Особливу увагу заслуговує ще одна важлива обставина цієї справи. Після ухвалення рішення судом першої інстанції приватним виконавцем було відкрито виконавче провадження та фактично стягнуто з боржника всю суму, визначену рішенням суду, а саме 42 120 грн.
Однак після того як Рівненський апеляційний суд повністю скасував рішення та відмовив у позові, стороною відповідача було ініційовано процедуру повороту виконання рішення суду.
За результатами розгляду відповідної заяви суд ухвалив рішення про поворот виконання, внаслідок чого усі раніше стягнуті з відповідача кошти в сумі 42 120 грн були повернуті боржнику.
Висновок
Ця справа є показовим прикладом того, що навіть у випадках, коли рішення суду першої інстанції вже ухвалене на користь кредитора та перебуває на примусовому виконанні, це ще не означає остаточну поразку боржника.
Апеляційний суд фактично підтвердив, що кредитор не може вимагати дострокового повернення всієї суми кредиту без дотримання процедури, передбаченої законом та кредитним договором. Недотримання таких вимог може стати самостійною підставою для повної відмови в позові.
Ця справа також демонструє, що навіть після примусового стягнення коштів приватним виконавцем існують законні механізми для їх повернення у випадку скасування судового рішення.
Якщо ви отримали позов від МФО, банку чи фінансової компанії або щодо вас уже відкрито виконавче провадження, не поспішайте робити висновок про безперспективність захисту. Аналіз кредитного договору, перевірка дотримання кредитором обов'язкових процедур та правильна правова позиція нерідко дозволяють не лише виграти справу, а й повернути вже стягнуті кошти.
За аналізом документів, оцінкою перспектив спору та професійною правничою допомогою у кредитних спорах звертайтеся до проєкту «Антиколектор онлайн».
Справа №569/10011/25. Постанова суду від 27.08.2026, ухвала суду про поворот виконання рішення від 15.09.2026.
Вітаємо нашого клієнта