
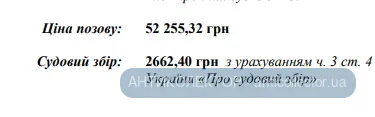
Отже, районний суд задовольнив позов ТОВ «Фінансова компанія «Ейс» повністю — стягнув з моєї клієнтки 52 255,32 грн.
Кредит — 6 000 грн на 30 днів, узятий у вересні 2020 року в ТОВ «Манівео». Поступово сума кредиту зростала через додаткові угоди, і останньою угодою від 15 жовтня 2020 року загальна сума сягнула 18 000 грн. Право вимоги перейшло по ланцюжку: Манівео → Таліон Плюс → ФК «Онлайн Фінанс» → ФК «Ейс». До суду — заборгованість: 17 999,05 грн тіла і 34 256,27 грн нарахованих відсотків.
Я подав апеляційну скаргу. Ключові аргументи: договір укладено на 30 днів — і після закінчення цього строку право нараховувати договірні відсотки припинилось; умови договору щодо базової ставки після спливу строку — нечіткі та двозначні, а такі умови за законом тлумачаться на користь споживача.
Відсотки поза 30-денним строком — незаконні
Договір передбачав строк кредитування 30 днів. Після закінчення цього строку застосовувалася «базова ставка» 1,70% на день — але суд констатував, що ці умови є завуальованими і двозначними.
Апеляційний суд застосував позицію Великої Палати Верховного Суду: право кредитора нараховувати договірні відсотки припиняється після спливу строку кредитування.
І окремо послався на постанову Об'єднаної палати Касаційного цивільного суду: нечіткі або двозначні умови договору споживчого кредиту тлумачаться на користь споживача, і суд може застосовувати це тлумачення навіть без відповідної позовної вимоги.
Відсотки після закінчення 30-денного строку до стягнення не прийнято.

Перерахунок
Загальна сума кредиту за останньою угодою: 18 000 грн, нараховані договірні відсотки в межах строку: 3 586,05 грн. Від цієї суми (21 586,05 грн) суд відрахував часткові погашення клієнтки — 3 607 грн. Залишок до стягнення: 17 979,05 грн.
Рішення районного суду про стягнення 52 255,32 грн — скасовано.
Натомість стягнуто 17 979,05 грн.
Загальна економія: 34 276 грн.
Отримайте консультацію Адвокат Тарас Підодвірний — з'ясуємо, чи є підстави зменшити суму у Вашому випадку.
Кредит — 6 000 грн на 30 днів, узятий у вересні 2020 року в ТОВ «Манівео». Поступово сума кредиту зростала через додаткові угоди, і останньою угодою від 15 жовтня 2020 року загальна сума сягнула 18 000 грн. Право вимоги перейшло по ланцюжку: Манівео → Таліон Плюс → ФК «Онлайн Фінанс» → ФК «Ейс». До суду — заборгованість: 17 999,05 грн тіла і 34 256,27 грн нарахованих відсотків.
Я подав апеляційну скаргу. Ключові аргументи: договір укладено на 30 днів — і після закінчення цього строку право нараховувати договірні відсотки припинилось; умови договору щодо базової ставки після спливу строку — нечіткі та двозначні, а такі умови за законом тлумачаться на користь споживача.
Відсотки поза 30-денним строком — незаконні
Договір передбачав строк кредитування 30 днів. Після закінчення цього строку застосовувалася «базова ставка» 1,70% на день — але суд констатував, що ці умови є завуальованими і двозначними.
Апеляційний суд застосував позицію Великої Палати Верховного Суду: право кредитора нараховувати договірні відсотки припиняється після спливу строку кредитування.
І окремо послався на постанову Об'єднаної палати Касаційного цивільного суду: нечіткі або двозначні умови договору споживчого кредиту тлумачаться на користь споживача, і суд може застосовувати це тлумачення навіть без відповідної позовної вимоги.
Відсотки після закінчення 30-денного строку до стягнення не прийнято.
Перерахунок
Загальна сума кредиту за останньою угодою: 18 000 грн, нараховані договірні відсотки в межах строку: 3 586,05 грн. Від цієї суми (21 586,05 грн) суд відрахував часткові погашення клієнтки — 3 607 грн. Залишок до стягнення: 17 979,05 грн.
Рішення районного суду про стягнення 52 255,32 грн — скасовано.
Натомість стягнуто 17 979,05 грн.
Загальна економія: 34 276 грн.
Отримайте консультацію Адвокат Тарас Підодвірний — з'ясуємо, чи є підстави зменшити суму у Вашому випадку.