Отже, ТОВ «Факторинг Партнерс» подав позов на 66 618 грн за кредитом «Алекскредит» від грудня 2021 року: 10 000 грн тіла і 56 618 грн відсотків.
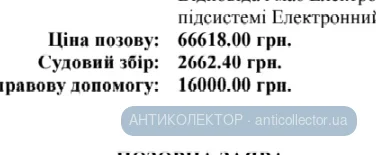
У відзиві я вказав на ключову обставину: договір чітко визначає строк кредитування — з 20 грудня 2021 до 10 липня 2022 року. Нараховувати відсотки після цієї дати — незаконно.
Позивач нарахував відсотки аж до 31 січня 2026 року — понад три роки після закінчення строку кредитування. Але і сам договір, і підписаний клієнткою графік платежів (Додаток №1) чітко визначають: відсотки за весь строк кредитування складають 2 623,40 грн — і лише ця сума є законною.
Я звернув увагу суду: розрахунок заборгованості, доданий до позову, не може підмінювати умови договору і графік платежів. Право нараховувати відсотки припиняється після спливу строку кредитування — це давня і незмінна позиція Великої Палати Верховного Суду.
Матеріали справи не містять жодних доказів пролонгації договору. Без неї — відсотки виключно за погодженим строком.
Суд з цим погодився. Стягнуто 12 623 грн замість 66 618 грн.
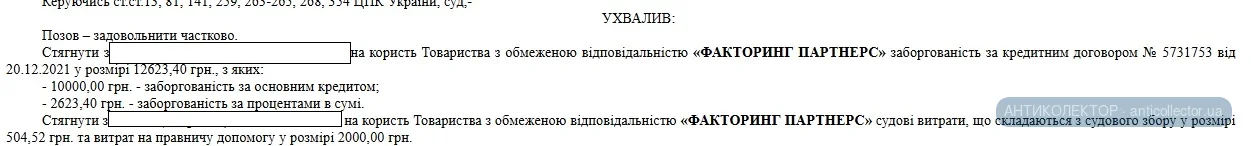
Вимоги позивача по заборгованості зменшено на 53 994,60 грн — виключно за рахунок відсотків, нарахованих поза межами строку кредитування. Тіло кредиту 10 000 грн стягнуто повністю, відсотки — лише за договірним графіком у розмірі 2 623,40 грн. Разом стягнуто 12 623,40 грн замість заявлених 66 618 грн.
Судовий збір з клієнтки пропорційно задоволеним вимогам — 504,52 грн замість 2 662,40 грн (економія 2 157,88 грн). Витрати на адвоката позивача суд зменшив з 16 000 до 2 000 грн як неспівмірні зі складністю справи (економія 14 000 грн).
Загальна економія клієнтки: 70 151,88 грн (53 994,60 грн + 2 157,88 грн + 14 000 грн).
Зв'яжіться зі мною Адвокат Тарас Підодвірний — розберемось з вашою ситуацією
У відзиві я вказав на ключову обставину: договір чітко визначає строк кредитування — з 20 грудня 2021 до 10 липня 2022 року. Нараховувати відсотки після цієї дати — незаконно.
Позивач нарахував відсотки аж до 31 січня 2026 року — понад три роки після закінчення строку кредитування. Але і сам договір, і підписаний клієнткою графік платежів (Додаток №1) чітко визначають: відсотки за весь строк кредитування складають 2 623,40 грн — і лише ця сума є законною.
Я звернув увагу суду: розрахунок заборгованості, доданий до позову, не може підмінювати умови договору і графік платежів. Право нараховувати відсотки припиняється після спливу строку кредитування — це давня і незмінна позиція Великої Палати Верховного Суду.
Матеріали справи не містять жодних доказів пролонгації договору. Без неї — відсотки виключно за погодженим строком.
Суд з цим погодився. Стягнуто 12 623 грн замість 66 618 грн.
Вимоги позивача по заборгованості зменшено на 53 994,60 грн — виключно за рахунок відсотків, нарахованих поза межами строку кредитування. Тіло кредиту 10 000 грн стягнуто повністю, відсотки — лише за договірним графіком у розмірі 2 623,40 грн. Разом стягнуто 12 623,40 грн замість заявлених 66 618 грн.
Судовий збір з клієнтки пропорційно задоволеним вимогам — 504,52 грн замість 2 662,40 грн (економія 2 157,88 грн). Витрати на адвоката позивача суд зменшив з 16 000 до 2 000 грн як неспівмірні зі складністю справи (економія 14 000 грн).
Загальна економія клієнтки: 70 151,88 грн (53 994,60 грн + 2 157,88 грн + 14 000 грн).
Зв'яжіться зі мною Адвокат Тарас Підодвірний — розберемось з вашою ситуацією