
Отже, ТОВ «Коллект Центр» звернулось до суду з позовом до мого клієнта на 74 959,50 грн за кредитним договором, укладеним у вересні 2021 року з ТОВ «Мілоан».
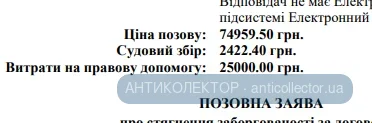
Кредит — 10 500 грн на місяць. До моменту продажу боргу колектору відсотки, нараховані позивачем, досягли 64 459,50 грн — більш ніж у шість разів перевищили суму позики. Крім того, вимагали судовий збір 2 422,40 грн та 25 000 грн витрат на правничу допомогу.
Я подав відзив. Позиція захисту: не доведено факт отримання коштів відповідачем, одноразовий ідентифікатор — ненадійний доказ укладення договору, а нарахування відсотків поза строком дії договору суперечить закону.
Відсотки після строку кредиту — поза законом
Договір передбачав строк кредитування 30 днів — до 21 жовтня 2021 року. Після спливу строку договірні відсотки «за користування кредитом» нараховуватися не можуть — у цей період можлива лише відповідальність за прострочення в межах статті 625 ЦК України. Застосувати до прострочення ставку 5% на день як «договірну» — означає вийти за межі того, що сторони погодили. Верховний Суд це підтверджує. Суд застосував саме цю позицію. Всі відсотки, нараховані після 21 жовтня 2021 року, до стягнення не прийнято.
Що стягнуто
Суд задовольнив позов лише в частині реальних договірних зобов'язань: тіло кредиту 10 500 грн + відсотки в межах 30-денного строку 1 984,50 грн. Разом: 12 484,50 грн. Від заявленої суми відмовлено у частині 62 475 грн. Витрати на правничу допомогу зменшено з 25 000 грн до 4 250 грн.
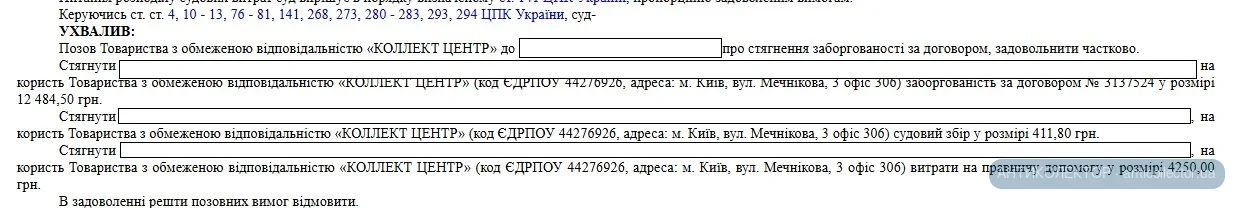
Загальна економія: 62 475 грн + 20 750 грн зменшення витрат на правничу допомогу позивача.
Зв'яжіться зі мною Адвокат Тарас Підодвірний — розберемось, які у вашій справі є підстави для захисту.
Кредит — 10 500 грн на місяць. До моменту продажу боргу колектору відсотки, нараховані позивачем, досягли 64 459,50 грн — більш ніж у шість разів перевищили суму позики. Крім того, вимагали судовий збір 2 422,40 грн та 25 000 грн витрат на правничу допомогу.
Я подав відзив. Позиція захисту: не доведено факт отримання коштів відповідачем, одноразовий ідентифікатор — ненадійний доказ укладення договору, а нарахування відсотків поза строком дії договору суперечить закону.
Відсотки після строку кредиту — поза законом
Договір передбачав строк кредитування 30 днів — до 21 жовтня 2021 року. Після спливу строку договірні відсотки «за користування кредитом» нараховуватися не можуть — у цей період можлива лише відповідальність за прострочення в межах статті 625 ЦК України. Застосувати до прострочення ставку 5% на день як «договірну» — означає вийти за межі того, що сторони погодили. Верховний Суд це підтверджує. Суд застосував саме цю позицію. Всі відсотки, нараховані після 21 жовтня 2021 року, до стягнення не прийнято.
Що стягнуто
Суд задовольнив позов лише в частині реальних договірних зобов'язань: тіло кредиту 10 500 грн + відсотки в межах 30-денного строку 1 984,50 грн. Разом: 12 484,50 грн. Від заявленої суми відмовлено у частині 62 475 грн. Витрати на правничу допомогу зменшено з 25 000 грн до 4 250 грн.
Загальна економія: 62 475 грн + 20 750 грн зменшення витрат на правничу допомогу позивача.
Зв'яжіться зі мною Адвокат Тарас Підодвірний — розберемось, які у вашій справі є підстави для захисту.