Отже, справа стосується кредиту на 12 000 грн, який моя клієнтка оформила онлайн у ТОВ «ФК «Незалежні Фінанси» строком на 360 днів.
Договір укладено онлайн, кошти надійшли на картку ПриватБанку — це підтвердила і банківська виписка, і платіжне доручення. Фактичне отримання коштів ми не заперечували.
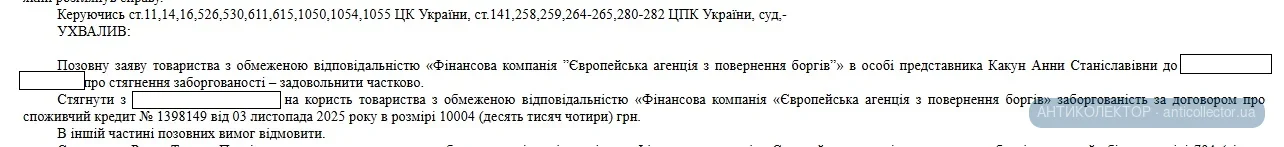
У травні 2026 року борг продали ТОВ «Фінансова компанія «Європейська агенція з повернення боргів»», яка звернулась до суду з вимогою 33 524 грн: 10 004 грн тіла кредиту, 17 520 грн комісії за обслуговування та 6 000 грн неустойки.
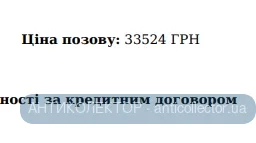
Суд задовольнив позов лише в частині тіла — 10 004 грн. У решті 23 520 грн відмовлено.
Чому відмовлено в комісії:
Комісія за обслуговування кредиту становила 38 544 грн за весь строк — 14,6% від суми кредиту щомісяця. На момент відступлення права вимоги заборгованість за нею складала 17 520 грн.
Позиція захисту спиралась на усталену практику Верховного Суду: якщо в кредитному договорі кредитодавець не конкретизував перелік додаткових або супутніх послуг, за які встановлена ця комісія, умова про її сплату є нікчемною. Саме такий висновок містить постанова Об'єднаної палати Касаційного цивільного суду від 06 листопада 2023 року у справі №204/224/21.
Суд перевірив договір: жодного переліку конкретних послуг, які б надавались позичальниці за цю плату, у ньому немає. Ані в тексті договору, ані в матеріалах справи — жодного доказу, що такі послуги фактично надавались. Саме лише зазначення розміру комісії та порядку її нарахування не звільняє кредитора від обов'язку довести реальну підставу для стягнення. Умова визнана нікчемною — 17 520 грн відхилено.
Чому відмовлено в неустойці:
6 000 грн неустойки нараховано як штраф за прострочення виконання зобов'язань. Договір укладений у листопаді 2025 року — в умовах воєнного стану. Суд застосував пункт 18 Прикінцевих та перехідних положень ЦК України та пункт 6-1 розділу IV Закону «Про споживче кредитування»: під час воєнного стану позичальник звільняється від відповідальності за прострочення, у тому числі від сплати неустойки. Ця норма діє незалежно від дати укладення договору — головне, що прострочення виникло в умовах воєнного стану. В стягненні 6 000 грн відмовлено повністю.
Таким чином замість 33 524 грн суд стягнув 10 004 грн. Судовий збір з клієнтки зменшено пропорційно: 794,50 грн замість 2 662,40 грн.
Загальна економія: зменшення основної суми на 23 520 грн + різниця в судовому зборі 1 867,90 грн — разом понад 25 387 грн.
Отримайте консультацію Адвокат Тарас Підодвірний — з'ясуємо, чи є підстави зменшити суму у Вашому випадку.
Договір укладено онлайн, кошти надійшли на картку ПриватБанку — це підтвердила і банківська виписка, і платіжне доручення. Фактичне отримання коштів ми не заперечували.
У травні 2026 року борг продали ТОВ «Фінансова компанія «Європейська агенція з повернення боргів»», яка звернулась до суду з вимогою 33 524 грн: 10 004 грн тіла кредиту, 17 520 грн комісії за обслуговування та 6 000 грн неустойки.
Суд задовольнив позов лише в частині тіла — 10 004 грн. У решті 23 520 грн відмовлено.
Чому відмовлено в комісії:
Комісія за обслуговування кредиту становила 38 544 грн за весь строк — 14,6% від суми кредиту щомісяця. На момент відступлення права вимоги заборгованість за нею складала 17 520 грн.
Позиція захисту спиралась на усталену практику Верховного Суду: якщо в кредитному договорі кредитодавець не конкретизував перелік додаткових або супутніх послуг, за які встановлена ця комісія, умова про її сплату є нікчемною. Саме такий висновок містить постанова Об'єднаної палати Касаційного цивільного суду від 06 листопада 2023 року у справі №204/224/21.
Суд перевірив договір: жодного переліку конкретних послуг, які б надавались позичальниці за цю плату, у ньому немає. Ані в тексті договору, ані в матеріалах справи — жодного доказу, що такі послуги фактично надавались. Саме лише зазначення розміру комісії та порядку її нарахування не звільняє кредитора від обов'язку довести реальну підставу для стягнення. Умова визнана нікчемною — 17 520 грн відхилено.
Чому відмовлено в неустойці:
6 000 грн неустойки нараховано як штраф за прострочення виконання зобов'язань. Договір укладений у листопаді 2025 року — в умовах воєнного стану. Суд застосував пункт 18 Прикінцевих та перехідних положень ЦК України та пункт 6-1 розділу IV Закону «Про споживче кредитування»: під час воєнного стану позичальник звільняється від відповідальності за прострочення, у тому числі від сплати неустойки. Ця норма діє незалежно від дати укладення договору — головне, що прострочення виникло в умовах воєнного стану. В стягненні 6 000 грн відмовлено повністю.
Таким чином замість 33 524 грн суд стягнув 10 004 грн. Судовий збір з клієнтки зменшено пропорційно: 794,50 грн замість 2 662,40 грн.
Загальна економія: зменшення основної суми на 23 520 грн + різниця в судовому зборі 1 867,90 грн — разом понад 25 387 грн.
Отримайте консультацію Адвокат Тарас Підодвірний — з'ясуємо, чи є підстави зменшити суму у Вашому випадку.