
Отже, АТ «Сенс Банк» (колишній АТ «Альфа-Банк») подало до суду позов до моєї клієнтки і вимагало стягнути 111 823,52 грн: 74 412,27 грн тіла кредиту та 37 411,25 грн відсотків. Плюс 2 662,40 грн судового збору та 9 378,15 грн витрат на адвоката.
Кредит — відновлювальна кредитна лінія, відкрита ще в червні 2017 року в ПАТ «Альфа-Банк» (продукт «Максимум-готівка»). Ліміт — спочатку 5 300 грн, потім поступово збільшений до 38 168 грн. Ставка — 24% річних. Договір підписаний власноруч, факт отримання коштів і тривалого часткового погашення — не заперечувався.
Позиція захисту: банк незаконно нараховував щомісячну комісію за розрахунково-касове обслуговування, якої не було в підписаній відповідачкою оферті; всі сплачені кошти банк зараховував переважно в рахунок цієї незаконної комісії, а не в рахунок тіла кредиту та законних відсотків. Крім того — витрати на адвоката не підтверджені належними документами.
Умови договору передбачали, що при здійсненні покупок у торгово-сервісних мережах на суму від 1 000 грн ставка знижувалась до 0,01% річних (програма «Моментальна розстрочка на карту»). Клієнтка здійснила такі покупки на загальну суму понад 4 000 грн, але банк нараховував стандартні 24% річних. Суд не отримав Додаток № 4 до договору — без нього перевірити правомірність нарахувань неможливо. Суд зменшив відсотки на 1 110,54 грн.
Комісія за РКО — нікчемна. 61 261 грн — зарахована в борг
За час дії договору банк нарахував і списав комісію за РКО на загальну суму 61 261,62 грн. Кошти, що вносила клієнтка, банк систематично спрямовував спочатку на погашення цієї комісії.
Суд застосував позицію Верховного Суду: якщо в кредитному договорі не зазначено перелік конкретних послуг, за які встановлена щомісячна комісія за РКО, — таке положення є нікчемним відповідно до ч. 5 ст. 12 Закону України «Про споживче кредитування». Підписана відповідачкою оферта жодного положення про нарахування комісії за РКО не містила.
Суд перерозподілив сплачені кошти — 61 261,62 грн — зараховані в рахунок погашення відсотків і тіла кредиту.
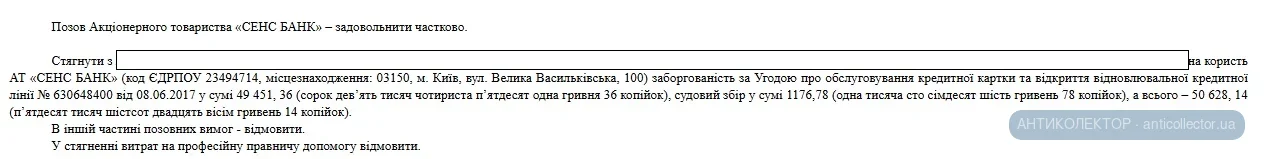
Після перерахунку: відсотки погашені повністю → 0 грн. Тіло кредиту: 74 412,27 − 24 960,91 = 49 451,36 грн.
________________________________________
Витрати на адвоката — повна відмова
Позивач просив стягнути 9 378,15 грн. Договір укладено між банком та АО «СмартЛекс», але позовну заяву підписала адвокат Полетаєва Т.Ю., яка не є учасником цього об'єднання. Акти виконаних робіт і детальний опис послуг — відсутні. У стягненні витрат на адвоката відмовлено повністю.
________________________________________
Фінансовий результат
Замість 111 823,52 грн стягнуто 49 451,36 грн + судовий збір 1 176,78 грн.
Від позовних вимог відхилено 62 372,16 грн. Витрат на адвоката банку — не стягнуто.
Якщо банк нараховував вам комісії, яких не було в договорі — це може змінити суму боргу. Зв'яжіться зі мною Адвокат Тарас Підодвірний — розглянемо вашу ситуацію.
Кредит — відновлювальна кредитна лінія, відкрита ще в червні 2017 року в ПАТ «Альфа-Банк» (продукт «Максимум-готівка»). Ліміт — спочатку 5 300 грн, потім поступово збільшений до 38 168 грн. Ставка — 24% річних. Договір підписаний власноруч, факт отримання коштів і тривалого часткового погашення — не заперечувався.
Позиція захисту: банк незаконно нараховував щомісячну комісію за розрахунково-касове обслуговування, якої не було в підписаній відповідачкою оферті; всі сплачені кошти банк зараховував переважно в рахунок цієї незаконної комісії, а не в рахунок тіла кредиту та законних відсотків. Крім того — витрати на адвоката не підтверджені належними документами.
Умови договору передбачали, що при здійсненні покупок у торгово-сервісних мережах на суму від 1 000 грн ставка знижувалась до 0,01% річних (програма «Моментальна розстрочка на карту»). Клієнтка здійснила такі покупки на загальну суму понад 4 000 грн, але банк нараховував стандартні 24% річних. Суд не отримав Додаток № 4 до договору — без нього перевірити правомірність нарахувань неможливо. Суд зменшив відсотки на 1 110,54 грн.
Комісія за РКО — нікчемна. 61 261 грн — зарахована в борг
За час дії договору банк нарахував і списав комісію за РКО на загальну суму 61 261,62 грн. Кошти, що вносила клієнтка, банк систематично спрямовував спочатку на погашення цієї комісії.
Суд застосував позицію Верховного Суду: якщо в кредитному договорі не зазначено перелік конкретних послуг, за які встановлена щомісячна комісія за РКО, — таке положення є нікчемним відповідно до ч. 5 ст. 12 Закону України «Про споживче кредитування». Підписана відповідачкою оферта жодного положення про нарахування комісії за РКО не містила.
Суд перерозподілив сплачені кошти — 61 261,62 грн — зараховані в рахунок погашення відсотків і тіла кредиту.
Після перерахунку: відсотки погашені повністю → 0 грн. Тіло кредиту: 74 412,27 − 24 960,91 = 49 451,36 грн.
________________________________________
Витрати на адвоката — повна відмова
Позивач просив стягнути 9 378,15 грн. Договір укладено між банком та АО «СмартЛекс», але позовну заяву підписала адвокат Полетаєва Т.Ю., яка не є учасником цього об'єднання. Акти виконаних робіт і детальний опис послуг — відсутні. У стягненні витрат на адвоката відмовлено повністю.
________________________________________
Фінансовий результат
Замість 111 823,52 грн стягнуто 49 451,36 грн + судовий збір 1 176,78 грн.
Від позовних вимог відхилено 62 372,16 грн. Витрат на адвоката банку — не стягнуто.
Якщо банк нараховував вам комісії, яких не було в договорі — це може змінити суму боргу. Зв'яжіться зі мною Адвокат Тарас Підодвірний — розглянемо вашу ситуацію.