
- Реєстрація
- 6 Гру 2024
- Дописи
- 415
- Реакції
- 1026
- Бали
- 528
Адвокат Артем Кірюшин не надав(-ла) жодної додаткової інформації.
Коли фінансова компанія нараховує проценти роками, це ще не означає, що їх доведеться сплачувати.
 Шевченківський районний суд м. Харкова зменшив суму боргу перед ТОВ "ФК "Ейс" більше ніж втричі
Ціна позову - 63,7 тис. грн
Первісний кредитор - ТОВ "Манівео швидка фінансова допомога"
Справа №638/9804/26. Рішення від 01.10.2026.
Вітаємо нашого клієнта

Шевченківський районний суд м. Харкова зменшив суму боргу перед ТОВ "ФК "Ейс" більше ніж втричіЦіна позову - 63,7 тис. грн
Первісний кредитор - ТОВ "Манівео швидка фінансова допомога"
У справі проти клієнта до суду звернулася ТОВ «ФК «ЕЙС», яка придбала право вимоги за кредитом Манівео через декілька послідовних договорів факторингу.
Позивач вимагав стягнути 63 744,04 грн, з яких 13 700 грн становило тіло кредиту, а ще 50 044,04 грн — нараховані проценти.
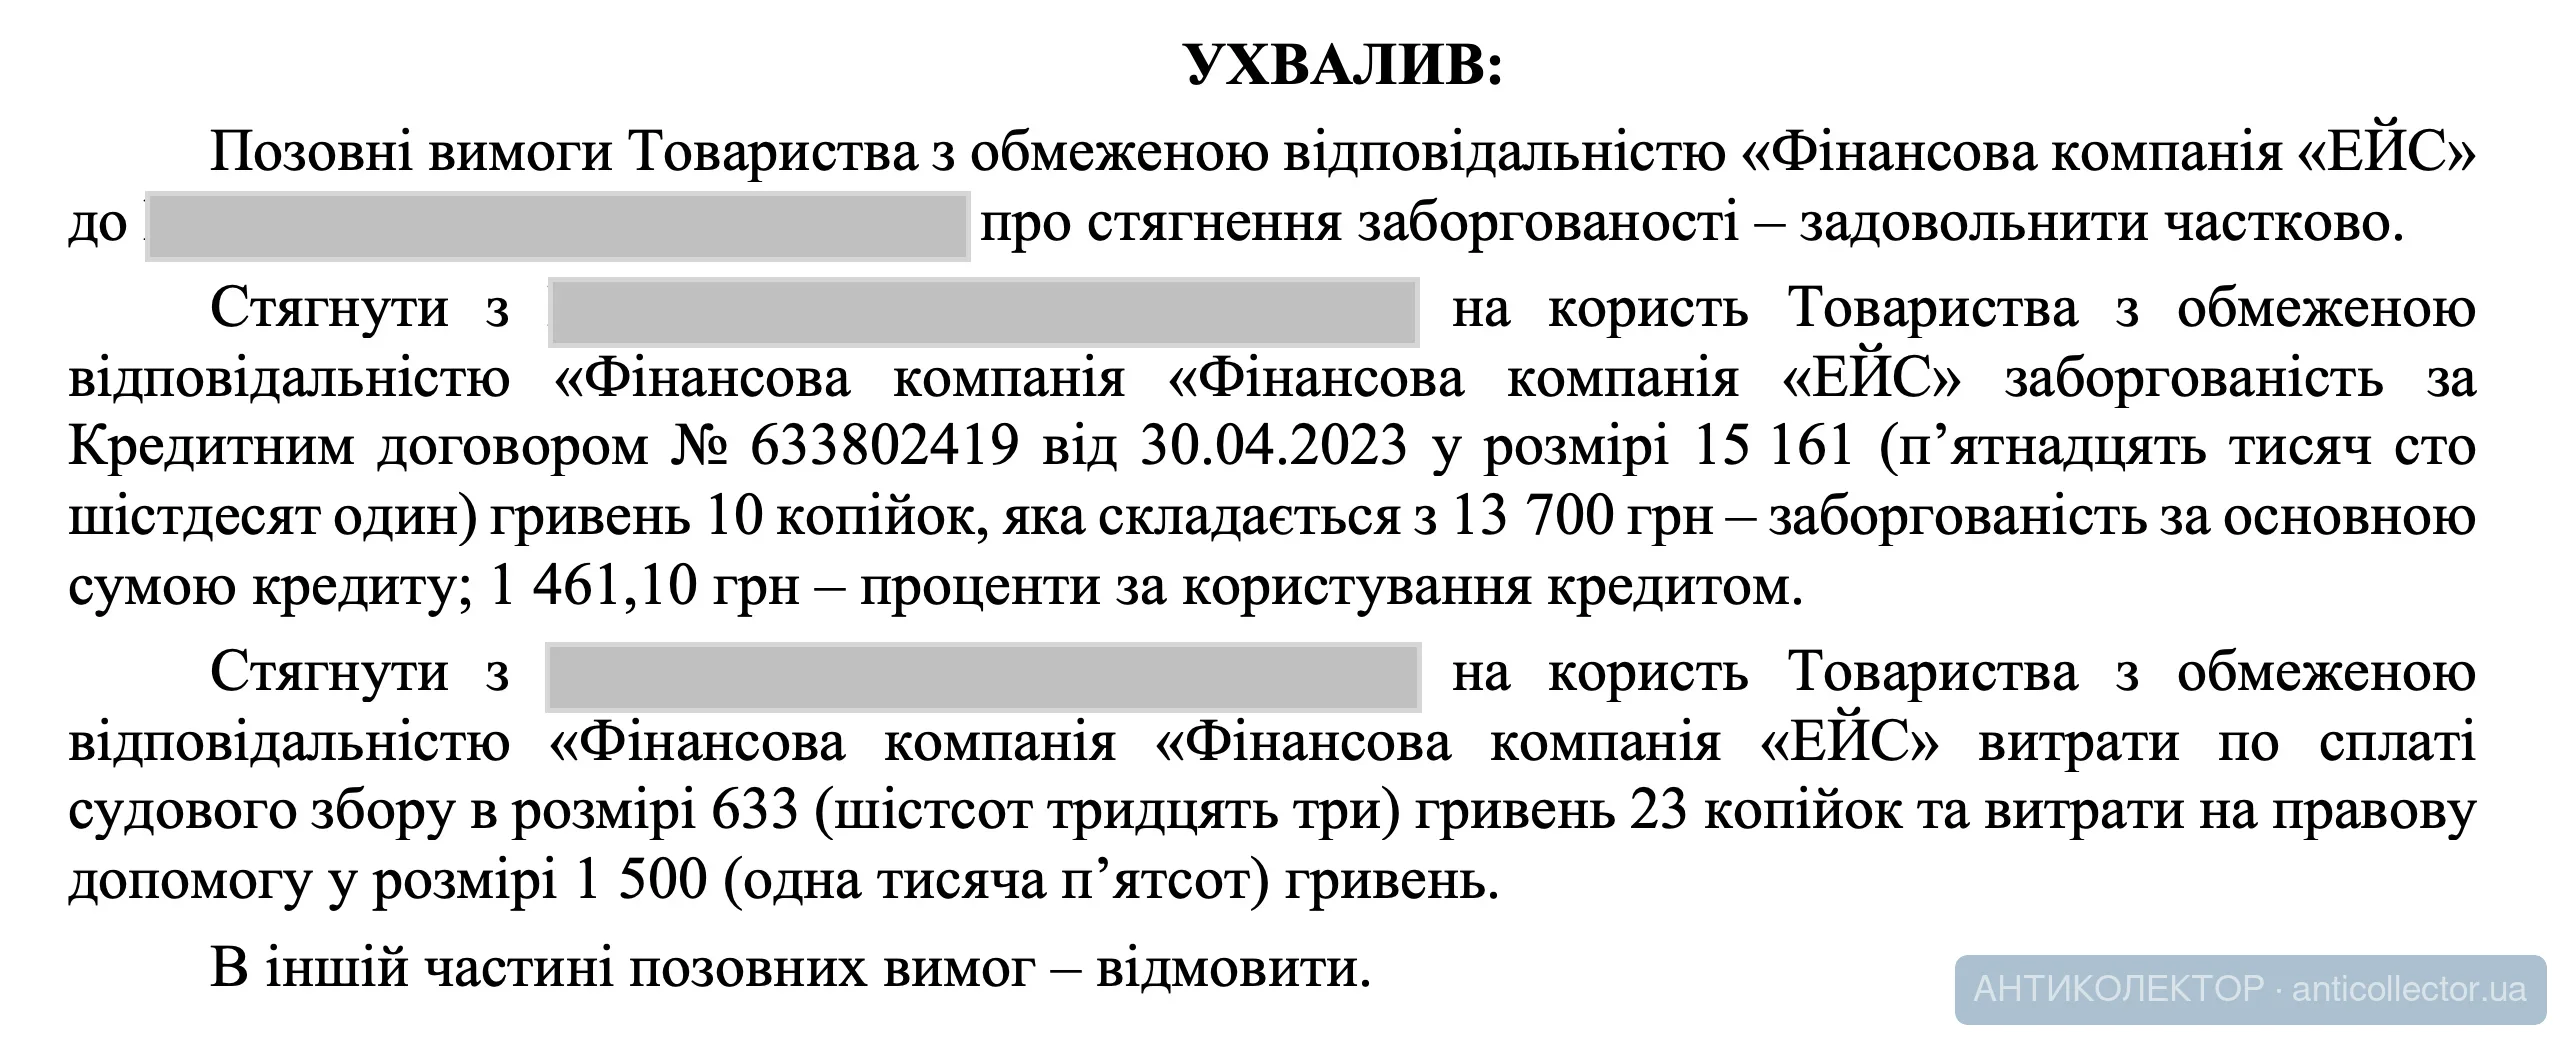
За результатами розгляду справи Шевченківський районний суд м. Харкова ухвалив рішення про часткове задоволення позову. Замість заявлених 63 744 грн суд присудив лише 15 161,10 грн. Таким чином, понад 48 тисяч гривень вимог фінансової компанії залишилися без задоволення.
Що ж дозволило досягти такого результату?
Насамперед, ми поставили під сумнів належність доказів укладення електронного кредитного договору. Позивач наполягав, що договір був підписаний одноразовим SMS-ідентифікатором, однак не зміг надати суду оригінал електронного договору в тому вигляді, в якому він був створений та збережений первісним кредитором. Не були надані й усі витребувані судом первинні електронні дані, які дозволили б перевірити обставини його підписання.
На мою думку, саме тут проявилася непослідовність судового рішення. Суд фактично констатував відсутність належного підтвердження електронного договору в його первісному вигляді, але водночас визнав факт його укладення доведеним на підставі інших, непрямих доказів. Тобто суд не зробив висновку про недоведеність самого факту укладення договору, хоча й визнав, що ключовий електронний доказ у належному вигляді позивач не надав.
Іншим важливим питанням стало нарахування процентів.
Позивач вимагав понад 50 тисяч гривень процентів, посилаючись на умови кредитного договору. Однак під час аналізу цих умов було встановлено, що договір передбачав 14-денний дисконтний період кредитування, тоді як формулювання щодо дат нарахування процентів фактично дозволяло кредитору рахувати 15 днів.
Суд погодився, що така суперечність не може тлумачитися на користь кредитодавця, який сам розробив умови договору. Застосувавши принцип contra proferentem, суд визначив, що проценти можуть нараховуватися лише за 14 днів.
Але це ще не все.
Позивач продовжив нараховувати проценти за ставкою 2,98% на день після закінчення погодженого строку кредитування. При цьому жодних доказів продовження цього строку позичальником надано не було.
У цій частині суд застосував правові висновки Великої Палати Верховного Суду та врахував пункт 18 Прикінцевих та перехідних положень ЦК України. Оскільки кредит було видано під час дії воєнного стану, нарахування відповідальності за прострочення за статтею 625 ЦК України також не могло бути підставою для задоволення вимог кредитора.
У результаті суд визнав обґрунтованими лише 1 461,10 грн процентів замість заявлених 50 044,04 грн.
Окремо зазначу, що суд також зменшив заявлені позивачем витрати на правничу допомогу з 7 000 грн до 1 500 грн, врахувавши неспівмірність цих витрат із предметом спору та обставини справи.
Після ухвалення рішення мною, як представником відповідача, подано заяву про ухвалення додаткового рішення щодо стягнення з позивача витрат на професійну правничу допомогу, понесених клієнтом на свій захист.
Ця справа ще раз демонструє, що не варто сприймати розрахунок колекторської компанії як беззаперечну суму боргу. Кредитор повинен довести не лише своє право вимоги, а й законність кожної складової заборгованості. Іноді саме детальний аналіз договору та правильне застосування норм законодавства дозволяють зменшити вимоги кредитора в декілька разів.
Якщо фінансова компанія або колектор звернулися до вас із позовом про стягнення кредитної заборгованості, не поспішайте визнавати заявлену суму та погоджуватися з вимогами позивача.
Звертайтеся за юридичною допомогою до юристів та адвокатів проєкту «Антиколектор онлайн». Ми допоможемо проаналізувати документи, знайти слабкі місця у позиції кредитора та захистити ваші права в суді.
Позивач вимагав стягнути 63 744,04 грн, з яких 13 700 грн становило тіло кредиту, а ще 50 044,04 грн — нараховані проценти.
За результатами розгляду справи Шевченківський районний суд м. Харкова ухвалив рішення про часткове задоволення позову. Замість заявлених 63 744 грн суд присудив лише 15 161,10 грн. Таким чином, понад 48 тисяч гривень вимог фінансової компанії залишилися без задоволення.
Що ж дозволило досягти такого результату?
Насамперед, ми поставили під сумнів належність доказів укладення електронного кредитного договору. Позивач наполягав, що договір був підписаний одноразовим SMS-ідентифікатором, однак не зміг надати суду оригінал електронного договору в тому вигляді, в якому він був створений та збережений первісним кредитором. Не були надані й усі витребувані судом первинні електронні дані, які дозволили б перевірити обставини його підписання.
На мою думку, саме тут проявилася непослідовність судового рішення. Суд фактично констатував відсутність належного підтвердження електронного договору в його первісному вигляді, але водночас визнав факт його укладення доведеним на підставі інших, непрямих доказів. Тобто суд не зробив висновку про недоведеність самого факту укладення договору, хоча й визнав, що ключовий електронний доказ у належному вигляді позивач не надав.
Іншим важливим питанням стало нарахування процентів.
Позивач вимагав понад 50 тисяч гривень процентів, посилаючись на умови кредитного договору. Однак під час аналізу цих умов було встановлено, що договір передбачав 14-денний дисконтний період кредитування, тоді як формулювання щодо дат нарахування процентів фактично дозволяло кредитору рахувати 15 днів.
Суд погодився, що така суперечність не може тлумачитися на користь кредитодавця, який сам розробив умови договору. Застосувавши принцип contra proferentem, суд визначив, що проценти можуть нараховуватися лише за 14 днів.
Але це ще не все.
Позивач продовжив нараховувати проценти за ставкою 2,98% на день після закінчення погодженого строку кредитування. При цьому жодних доказів продовження цього строку позичальником надано не було.
У цій частині суд застосував правові висновки Великої Палати Верховного Суду та врахував пункт 18 Прикінцевих та перехідних положень ЦК України. Оскільки кредит було видано під час дії воєнного стану, нарахування відповідальності за прострочення за статтею 625 ЦК України також не могло бути підставою для задоволення вимог кредитора.
У результаті суд визнав обґрунтованими лише 1 461,10 грн процентів замість заявлених 50 044,04 грн.
Окремо зазначу, що суд також зменшив заявлені позивачем витрати на правничу допомогу з 7 000 грн до 1 500 грн, врахувавши неспівмірність цих витрат із предметом спору та обставини справи.
Після ухвалення рішення мною, як представником відповідача, подано заяву про ухвалення додаткового рішення щодо стягнення з позивача витрат на професійну правничу допомогу, понесених клієнтом на свій захист.
Ця справа ще раз демонструє, що не варто сприймати розрахунок колекторської компанії як беззаперечну суму боргу. Кредитор повинен довести не лише своє право вимоги, а й законність кожної складової заборгованості. Іноді саме детальний аналіз договору та правильне застосування норм законодавства дозволяють зменшити вимоги кредитора в декілька разів.
Якщо фінансова компанія або колектор звернулися до вас із позовом про стягнення кредитної заборгованості, не поспішайте визнавати заявлену суму та погоджуватися з вимогами позивача.
Звертайтеся за юридичною допомогою до юристів та адвокатів проєкту «Антиколектор онлайн». Ми допоможемо проаналізувати документи, знайти слабкі місця у позиції кредитора та захистити ваші права в суді.
Справа №638/9804/26. Рішення від 01.10.2026.
Вітаємо нашого клієнта